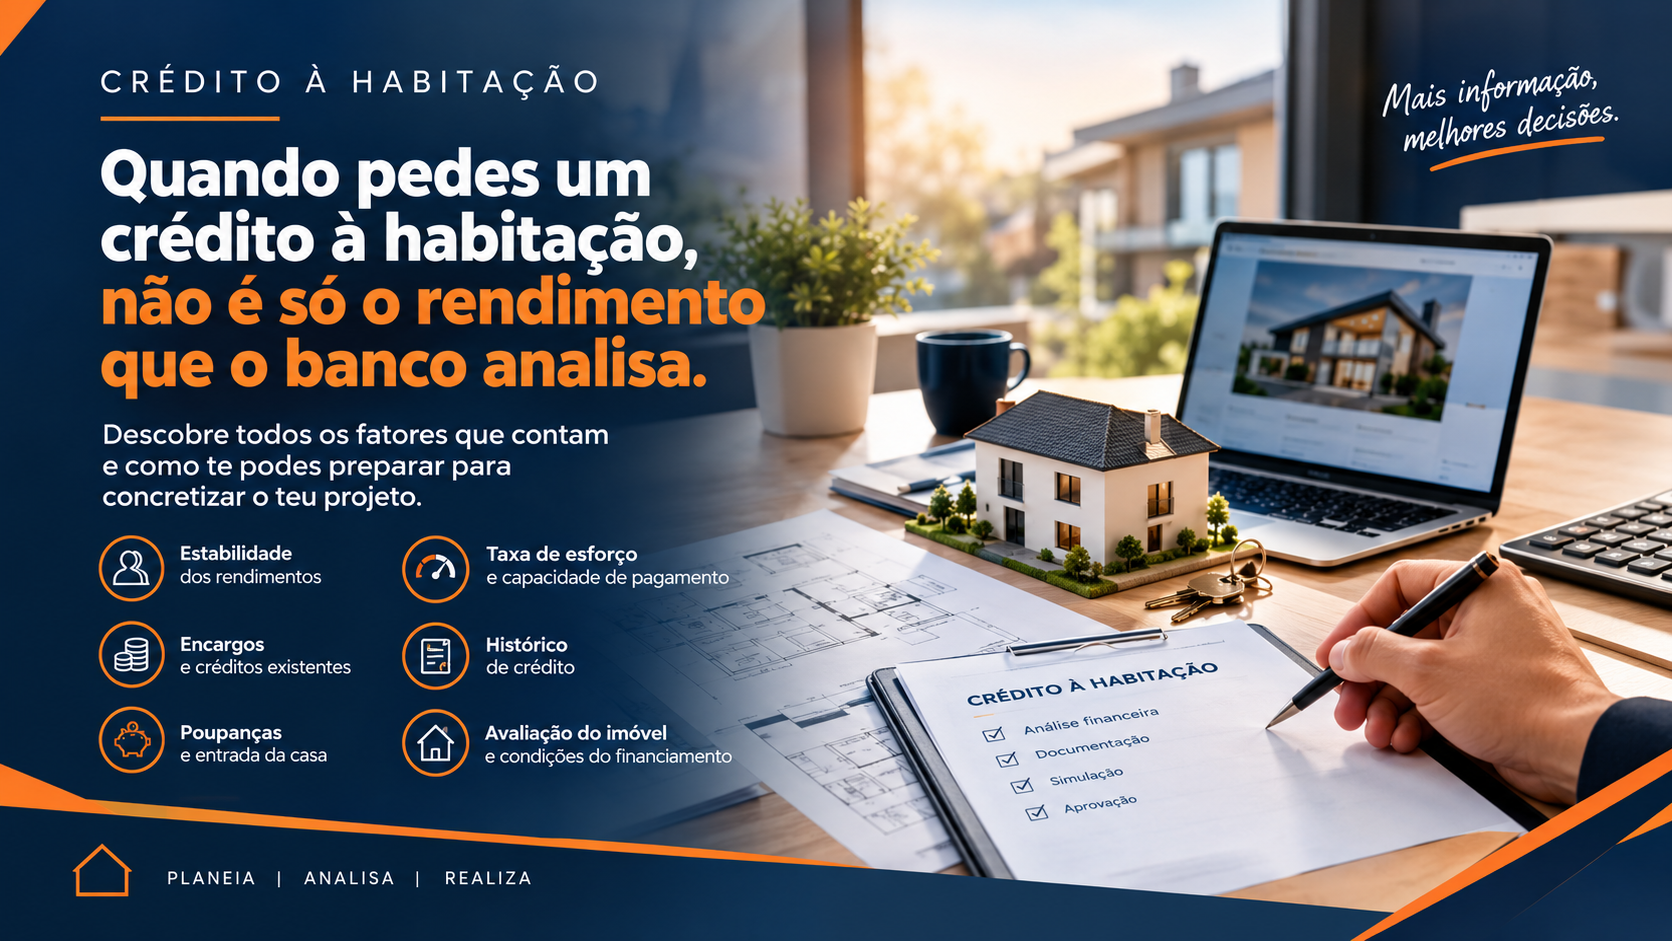
Quando pedes um crédito à habitação, não é só o rendimento que o banco analisa
Comprar casa é muito mais do que apresentar um recibo de vencimento. Descobre o que os bancos avaliam antes de aprovar o teu crédito à habitação e como podes preparar-te para dar este passo com mais segurança.
Pedir um crédito à habitação é, para muitas pessoas, um dos momentos financeiros mais importantes da vida. É o início de um projeto, a concretização de um objetivo familiar e, muitas vezes, o resultado de anos de trabalho e poupança.
Quando começas a procurar financiamento, é natural pensares que o teu salário é o principal fator para conseguires a aprovação do banco. Afinal, é através do rendimento mensal que vais pagar a prestação da casa.
Mas há um detalhe que nem toda a gente conhece: o banco não analisa apenas quanto ganhas. Analisa também a tua capacidade de gerir compromissos financeiros e de suportar uma dívida a longo prazo.
Podes ter um bom salário e, ainda assim, encontrar dificuldades na aprovação. Por outro lado, uma pessoa com rendimentos mais modestos, mas com uma situação financeira equilibrada, pode apresentar um perfil de risco mais favorável.
Perceber o que está por detrás desta análise pode ajudar-te a preparar melhor a compra da tua futura casa.
1. A estabilidade dos teus rendimentos
O valor do salário é importante, mas a sua regularidade também conta.
O banco procura compreender se tens rendimentos consistentes e se existe previsibilidade quanto à sua continuidade. Por isso, pode analisar a tua situação profissional, o tipo de contrato de trabalho, a antiguidade na empresa e a natureza dos rendimentos apresentados.
Por exemplo, duas pessoas podem receber exatamente o mesmo valor mensal, mas apresentar situações diferentes: uma tem um contrato sem termo e vários anos de estabilidade profissional; a outra iniciou recentemente uma atividade profissional com rendimentos variáveis.
Isto não significa que a segunda pessoa não possa obter crédito. Significa que o banco poderá precisar de avaliar a sua situação com maior detalhe.
O que podes fazer?
Organiza os recibos de vencimento e os comprovativos de rendimentos.
Mantém a tua documentação profissional atualizada.
Se és trabalhador independente, prepara os documentos fiscais e os comprovativos que demonstrem a evolução dos teus rendimentos.
O objetivo é apresentar uma imagem clara, coerente e documentada da tua capacidade financeira.
2. Os créditos e os encargos que já tens
Este é um dos fatores que pode fazer uma diferença significativa na análise bancária.
Imagina que recebes 2.000 € líquidos por mês. À primeira vista, podes considerar que tens margem para pagar uma prestação de habitação. No entanto, se já pagas um crédito automóvel, tens um crédito pessoal e suportas outras prestações mensais, o valor disponível para assumir uma nova responsabilidade será inferior.
O banco considera os encargos financeiros existentes para avaliar a tua capacidade de pagamento.
Entre os compromissos que podem ser relevantes encontram-se:
Créditos pessoais e automóveis;
Prestações de outros créditos à habitação;
Outros encargos financeiros regulares;
Responsabilidades de crédito que constem da informação consultada pelo banco.
Antes de avançares, faz uma lista de todas as tuas prestações mensais. Se tiveres créditos de valor elevado, avalia, com aconselhamento adequado, se faz sentido reduzi-los antes de apresentar o pedido.
Atenção: liquidar um crédito pode consumir poupanças necessárias para a entrada da casa e para as despesas da compra. A decisão deve considerar o teu orçamento global, e não apenas a prestação mensal.
3. A tua taxa de esforço
A taxa de esforço ajuda a perceber que parte do rendimento mensal fica comprometida com créditos.
De forma simplificada, calcula-se dividindo o total das prestações mensais de crédito pelo rendimento líquido mensal considerado na análise e multiplicando o resultado por 100.
Por exemplo, se o rendimento líquido mensal for de 2.000 € e o conjunto das prestações de crédito for de 600 €, a taxa de esforço será de 30%.
\[ \frac{600}{2000}\times100=30\% \]
Este indicador ajuda o banco a avaliar se a nova prestação é compatível com a tua situação financeira. Contudo, não existe uma percentagem isolada que garanta a aprovação: a decisão depende dos critérios aplicáveis, das características do empréstimo e da avaliação global do cliente.
Também deves pensar na tua vida real. Além da prestação da casa, terás despesas com alimentação, transportes, educação, seguros, condomínio, manutenção e outras necessidades do dia a dia.
Uma prestação que o banco considera possível não significa necessariamente que seja confortável para o teu orçamento.
4. O teu histórico de crédito
A forma como geriste os teus compromissos financeiros anteriores também pode ser relevante.
No processo de análise, o banco pode consultar a Central de Responsabilidades de Crédito do Banco de Portugal, de acordo com as regras aplicáveis, para conhecer as responsabilidades de crédito comunicadas pelas instituições financeiras.
Esta informação pode incluir créditos em curso, montantes em dívida e situações de incumprimento, quando existam.
Se tens pagamentos em atraso, é importante perceber a situação e regularizá-la sempre que possível. Mesmo que o problema tenha sido pontual, não deves ignorar o assunto antes de pedires financiamento.
Por outro lado, ter créditos anteriores não significa automaticamente que o teu pedido será recusado. O que importa é a análise conjunta das responsabilidades existentes, do teu comportamento financeiro e da capacidade para assumir um novo compromisso.
Antes de avançar, podes consultar o teu mapa de responsabilidades de crédito através dos canais oficiais do Banco de Portugal.
5. As tuas poupanças e o dinheiro disponível para a entrada
Outro aspeto importante é a tua capacidade para suportar os custos iniciais da compra.
Mesmo que tenhas um rendimento mensal confortável, precisas de avaliar quanto dinheiro tens efetivamente disponível para concretizar a operação.
Consoante as condições do financiamento e a tua situação, poderás precisar de dinheiro para:
A entrada inicial que não será financiada pelo banco;
Imposto Municipal sobre as Transmissões Onerosas de Imóveis (IMT), quando devido;
Imposto do Selo;
Escritura, registos e outros encargos associados à compra;
Despesas iniciais com a casa e uma reserva para imprevistos.
O financiamento não corresponde necessariamente à totalidade do preço do imóvel. A percentagem financiada depende, entre outros fatores, das regras aplicáveis, do valor de avaliação e das condições aprovadas pela instituição.
Um conselho importante: não utilizes todas as tuas poupanças na entrada da casa sem reservares uma margem para emergências. Ficar sem qualquer fundo de segurança pode tornar os primeiros meses como proprietário muito mais difíceis.
6. O valor da casa e a avaliação do imóvel
A análise não se limita à pessoa que pede o empréstimo. O imóvel também tem um papel importante no processo.
O banco pode solicitar uma avaliação para determinar o valor do imóvel que servirá de garantia ao financiamento. Esse valor pode ser diferente do preço acordado entre comprador e vendedor.
Se a avaliação ficar abaixo do preço de compra, o montante de financiamento poderá ser inferior ao que esperavas, de acordo com os critérios utilizados pelo banco.
Por exemplo, se encontrares uma casa por 250.000 € e a avaliação bancária for inferior a esse montante, poderás precisar de mais capitais próprios para concretizar a compra.
Por isso, antes de assumires compromissos financeiros, é prudente compreender as condições do financiamento e avaliar se tens margem para lidar com diferenças entre o preço de compra e o valor considerado pelo banco.
7. A idade, o prazo e a prestação futura
A duração do empréstimo também influencia a análise.
O banco considera a idade dos titulares, o prazo solicitado e os limites aplicáveis à maturidade do crédito. Um prazo mais longo pode reduzir o valor da prestação mensal, mas tende a aumentar o custo total dos juros ao longo do contrato, dependendo das condições.
Também é importante perceber o impacto de uma eventual subida da taxa de juro, quando aplicável, e os custos associados aos seguros exigidos ou recomendados.
Não escolhas uma casa apenas porque consegues suportar a prestação inicial. Faz contas a diferentes cenários e procura perceber se o orçamento continua equilibrado perante alterações nos encargos.
8. Como te podes preparar antes de pedir crédito à habitação
Antes de iniciares o processo, dedica algum tempo a organizar a tua situação financeira.
A tua lista de preparação
Podes ainda solicitar uma análise preliminar da tua capacidade financeira junto de instituições bancárias ou de um intermediário de crédito devidamente autorizado. Esta análise ajuda-te a compreender as opções disponíveis, mas não equivale a uma aprovação definitiva.
Lembra-te: cada instituição tem os seus critérios e a decisão final depende da avaliação concreta do processo.
Conclusão: comprar casa começa antes de escolher o imóvel
Conseguir crédito à habitação não depende apenas de ter um bom salário. A estabilidade dos rendimentos, os encargos existentes, o histórico de crédito, as poupanças disponíveis, as características do imóvel e as condições do empréstimo fazem parte de uma análise mais abrangente.
Quanto melhor conheceres a tua situação financeira, mais preparado estarás para tomar decisões informadas e procurar uma casa adequada às tuas possibilidades.
Comprar casa deve ser um passo pensado com confiança, não uma decisão tomada à pressa. Preparar o financiamento antes de avançar para a compra pode ajudar-te a evitar surpresas e a tornar todo o processo